
Sucessão legítima: ordem, herdeiros e impactos
Sucessão legítima: entenda a ordem dos herdeiros, a diferença para testamento e os impactos em inventário, empresa e patrimônio.
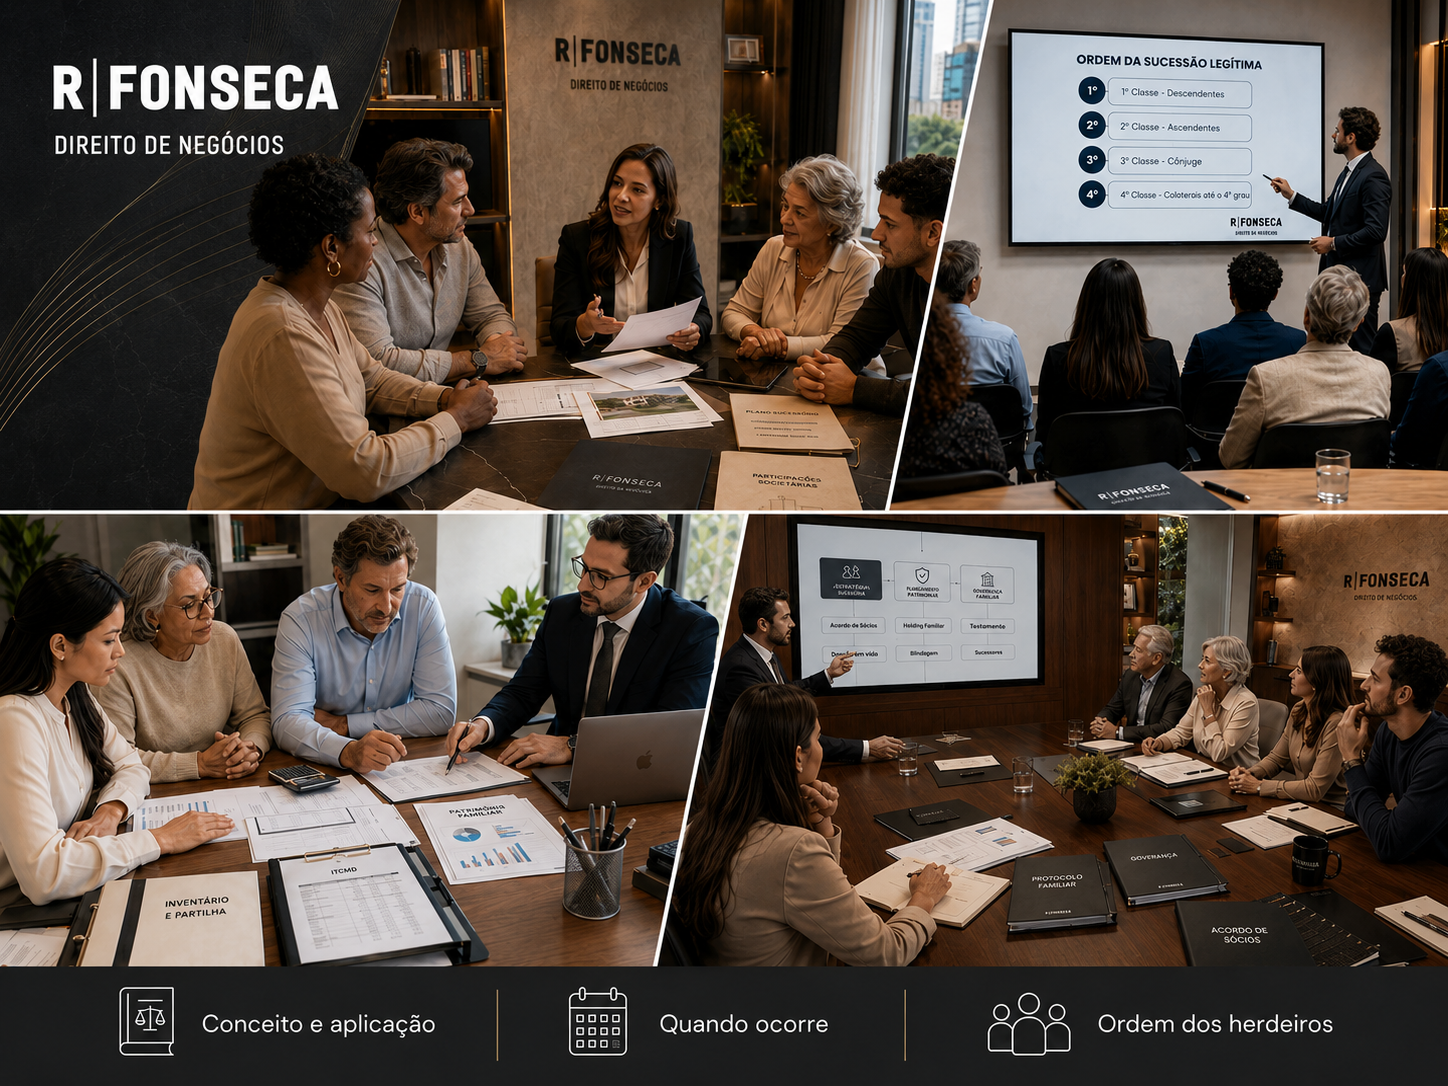
A sucessão legítima é a transmissão da herança conforme a ordem definida em lei, aplicada principalmente quando não há testamento válido ou quando parte do patrimônio precisa seguir a proteção legal dos herdeiros necessários. Para famílias empresárias, entender essa lógica ajuda a antecipar impactos sobre imóveis, quotas societárias, inventário, impostos e governança patrimonial.

A lei define quem herda e em qual ordem
O que é sucessão legítima?
A sucessão legítima é a forma de transmissão da herança prevista no Código Civil quando a lei define quem serão os herdeiros e em que ordem eles participarão do acervo hereditário. Ela ganha protagonismo quando não existe testamento eficaz ou quando a parcela indisponível do patrimônio precisa ser reservada aos herdeiros necessários.
No direito da sucessão, essa regra funciona como um roteiro legal automático para a partilha. Em vez de a distribuição patrimonial depender exclusivamente da vontade do falecido, a legislação estabelece classes de herdeiros, prioridades e critérios de concorrência. Na prática, isso alcança imóveis, aplicações financeiras, participações societárias, quotas em holdings, direitos creditórios e outros bens com valor econômico.
Para grupos familiares com empresa operacional, a sucessão legítima deixa de ser apenas um tema civil e passa a tocar o direito empresarial, o direito societário e a governança. Imagine um sócio que falece sem planejamento prévio: além da divisão patrimonial, pode surgir discussão sobre entrada de herdeiros no quadro societário, administração temporária, valuation de quotas e continuidade dos contratos empresariais brasileiros.
Nesse contexto, a lei oferece a estrutura mínima, mas nem sempre a solução mais eficiente. Por isso, compreender a diferença entre “o que a lei fará sozinha” e “o que pode ser organizado antes” é central em qualquer estratégia de planejamento sucessório. Em empresas de médio e grande porte, esse diagnóstico costuma caminhar junto com consultoria jurídica para empresas e revisão de documentos societários.
Quando ocorre a sucessão legítima na prática?
A sucessão legítima ocorre, em termos práticos, quando a herança não é integralmente disciplinada por testamento válido ou quando a lei impõe a reserva de parte do patrimônio aos herdeiros necessários. Isso é comum em famílias que nunca formalizaram sua organização sucessória ou que deixaram apenas orientações informais, sem eficácia jurídica.
O cenário mais conhecido é a ausência total de testamento. Nessa hipótese, todo o patrimônio segue a ordem legal de vocação hereditária. Mas há outras situações frequentes. Se o testamento for nulo, revogado ou incapaz de abranger todos os bens, a parte não alcançada também será distribuída pela sucessão legítima.
Outro ponto decisivo envolve a legítima dos herdeiros necessários, categoria que inclui, em regra, descendentes, ascendentes e cônjuge. Ainda que exista testamento, a lei limita a liberdade de disposição sobre parcela relevante do acervo. Em termos práticos, uma pessoa pode tentar beneficiar um terceiro, mas não pode afastar automaticamente a proteção legal conferida a esses herdeiros.
Em famílias empresárias, isso aparece em casos como: patriarca com imóveis e quotas sociais sem testamento; fundador que testou apenas imóveis, mas deixou participações em empresa fora do documento; ou sucessor que acreditava que um acordo verbal resolveria a destinação patrimonial. Em todos esses exemplos, a sucessão legítima entra para preencher o que não foi validamente organizado. A atuação de advogado empresarial costuma ser importante quando a herança envolve ativos produtivos, acordos de sócios e riscos de paralisação administrativa.
Qual é a ordem da sucessão legítima?
A ordem da sucessão legítima segue classes definidas pela lei: primeiro os descendentes, em concorrência com o cônjuge em determinadas hipóteses; depois os ascendentes, também podendo haver concorrência com o cônjuge; na falta desses, o cônjuge herda sozinho; e, por fim, entram os colaterais até o quarto grau.
Essa sequência, chamada de ordem de vocação hereditária, parece simples no papel, mas muda bastante conforme a estrutura familiar e patrimonial. Filhos costumam ocupar a primeira linha sucessória. Se houver cônjuge, o regime de bens pode alterar a divisão. Em comunhão universal, separação obrigatória ou comunhão parcial com bens particulares, por exemplo, a análise prática precisa ser individualizada, porque meação e herança não são a mesma coisa.
Também é relevante distinguir cônjuge e companheiro à luz da evolução jurisprudencial e legislativa aplicada ao caso concreto. Em famílias recompostas, com casamento, união estável, filhos de relações anteriores e patrimônio constituído em momentos distintos, uma mesma herança pode envolver três discussões simultâneas: meação, concorrência sucessória e composição do monte partível.
| Classe | Quem entra | Observação prática |
|---|---|---|
| 1ª | Descendentes | Filhos e outros descendentes podem concorrer com o cônjuge, conforme o regime de bens e a natureza do patrimônio. |
| 2ª | Ascendentes | Pais e avós herdam na falta de descendentes; o cônjuge pode concorrer nessa hipótese. |
| 3ª | Cônjuge | Na ausência de descendentes e ascendentes, o cônjuge pode ser o único herdeiro. |
| 4ª | Colaterais até o 4º grau | Irmãos, sobrinhos, tios e primos, observada a ordem legal e a existência de representantes. |
Um exemplo prático ajuda: se um empresário deixa cônjuge e dois filhos, a partilha pode ser muito diferente conforme existam bens comuns, bens particulares e participação societária adquirida antes ou depois do casamento. Por isso, sucessão legítima não se resume a “quem herda”, mas também a “sobre qual base patrimonial cada um herda”.

A ordem legal define prioridade entre as classes de herdeiros
Qual a diferença entre sucessão legítima e sucessão testamentária?
A diferença central é que a sucessão legítima decorre diretamente da lei, enquanto a sucessão testamentária resulta da manifestação de vontade expressa em testamento, dentro dos limites legais. Em outras palavras, uma opera por padrão; a outra depende de planejamento formal e de respeito às regras que protegem os herdeiros necessários.
Na sucessão legítima, o falecimento aciona automaticamente a ordem legal de herdeiros. Já na testamentária, a pessoa pode organizar a destinação de parte do patrimônio, indicar legados, beneficiar pessoas específicas e prever soluções mais aderentes à dinâmica familiar ou empresarial. Essa liberdade, porém, não é absoluta: havendo herdeiros necessários, a porção disponível do patrimônio é menor do que muitos imaginam.
Em ambiente corporativo, a diferença prática é expressiva. A lei pode distribuir quotas ou direitos hereditários de modo compatível com a proteção familiar, mas pouco eficiente para a gestão do negócio. Um testamento bem estruturado pode dialogar melhor com acordos societários, governança e estratégias de continuidade. Por isso, muitas famílias avaliam os tipos de testamento como ferramenta complementar à organização patrimonial.
Um exemplo simples: sem testamento, uma fazenda, três imóveis urbanos e quotas em uma holding entram na divisão legal integral. Com testamento, parte disponível do acervo pode receber direcionamento específico, como favorecer um herdeiro na administração de certo ativo, compensando economicamente os demais por outros meios. A sucessão testamentária, portanto, não substitui toda a sucessão legítima, mas pode reduzir atritos e aumentar previsibilidade.
Como funciona a sucessão legítima por estirpe?
A sucessão legítima por estirpe ocorre quando descendentes passam a representar um herdeiro que teria direito à herança, mas não participa da sucessão por motivo previsto em lei, como pré-morte. Nessa lógica, os representantes recebem, em conjunto, a quota que caberia ao seu ascendente, e não uma fração igual à dos demais ramos familiares.
O conceito parece técnico, mas o exemplo clássico é direto: um falecido deixa três filhos, porém um deles já morreu antes da abertura da sucessão e tinha dois filhos. Em vez de os netos herdarem como se fossem filhos do autor da herança, eles representam o pai pré-morto. Se cada filho teria direito a um terço, os dois netos dividem entre si esse um terço, ficando com um sexto para cada um.
Essa sistemática evita distorções entre linhas familiares. Sem a regra por estirpe, um ramo com netos poderia acabar recebendo mais ou menos do que o ramo dos demais descendentes. A representação sucessória preserva a ideia de continuidade da posição hereditária dentro daquela linha.
Na leitura prática da ordem sucessória, a maior confusão costuma ocorrer quando há filhos vivos e netos do filho falecido. Netos não concorrem automaticamente com filhos vivos na mesma posição; eles entram para ocupar a quota do ascendente representado. Em patrimônios com imóveis, empresas e aplicações, entender esse mecanismo evita projeções equivocadas de partilha e ajuda a preparar documentação, avaliações patrimoniais e expectativas familiares antes do inventário.
Como a sucessão legítima impacta inventário, impostos e administração da herança?
A sucessão legítima impacta diretamente a abertura do inventário, a identificação dos herdeiros, a nomeação do inventariante, a apuração de impostos e a administração transitória dos bens. Quando o acervo inclui empresas, quotas societárias ou imóveis produtivos, o efeito prático vai além da partilha: alcança fluxo de caixa, governança e continuidade operacional.
O inventário pode ser judicial ou extrajudicial, conforme os requisitos legais do caso. Em linhas gerais, o procedimento envolve levantamento de bens, dívidas, documentos, avaliação patrimonial, definição do monte partível e recolhimento do ITCMD. Também podem surgir custos com certidões, emolumentos, honorários e regularizações registrais.
O inventariante assume papel sensível. Cabe a ele administrar o espólio, prestar informações e preservar bens até a partilha, o que exige cautela especial quando existem recebíveis, contratos em curso, imóveis locados ou participação em empresas. Vale compreender melhor as funções e riscos do inventariante no inventário, sobretudo em famílias com estruturas patrimoniais mais complexas.
No aspecto tributário, o ITCMD costuma ser o primeiro tributo lembrado, mas não é o único ponto de atenção. Dependendo dos ativos, podem existir reflexos contábeis, necessidade de atualização cadastral e impactos na gestão societária. Famílias empresárias normalmente se beneficiam de análise conjunta entre advogado empresarial, contabilidade e consultoria de gestão empresarial para mapear prazos, liquidez e riscos.
Em muitos estados, o inventário deve ser iniciado em torno de 60 dias a partir do falecimento, e atrasos podem gerar multa e encargos conforme a legislação local. Para quem busca organização financeira, faz diferença avaliar cedo como reduzir impostos sobre herança dentro da legalidade e do planejamento patrimonial, além de considerar a contratação prévia de seguros para cobrir esses custos e evitar um desembolso imediato por parte da família. Para noções gerais sobre inventário e transmissão patrimonial, é possível consultar o CNJ e o Governo Federal.

Inventário e tributos exigem organização documental e financeira
Como evitar conflitos e erros na divisão patrimonial?
Evitar conflitos na sucessão legítima exige organização prévia, documentação coerente e separação clara entre patrimônio pessoal, societário e familiar. Na maioria dos litígios patrimoniais relevantes, o problema não nasce apenas da lei sucessória, mas da informalidade acumulada durante anos na gestão de bens, empresas e expectativas entre herdeiros.
Um erro recorrente é tratar patrimônio empresarial como extensão da pessoa física. Quotas sociais sem acordo adequado, imóveis usados pela empresa sem contrato, retiradas informais e ausência de governança costumam ampliar disputas. Outro ponto sensível é a desatualização documental: certidões, matrículas, contratos societários e demonstrações patrimoniais incompletas atrasam o inventário e elevam o custo do conflito.
- Mapeamento patrimonial: Levantar bens, participações, passivos e documentos reduz surpresa na abertura do inventário. Um levantamento incompleto pode gerar sobrepartilha, impugnações e meses adicionais de tramitação.
- Separação entre CPF e CNPJ: Definir o que pertence à pessoa física e o que integra a sociedade evita discussão indevida sobre ativos empresariais. Isso é especialmente relevante em empresas familiares com imóveis operacionais.
- Governança familiar e societária: Regras de administração, voto e entrada de sucessores ajudam a preservar o negócio. Em vez de discutir tudo após o falecimento, a família cria parâmetros antes do evento sucessório.
- Comunicação estruturada: Conversas isoladas e promessas verbais geram interpretação divergente. O ideal é transformar intenções em instrumentos jurídicos válidos e compatíveis com instrumentos formais válidos.
Em casos de maior complexidade, vale revisar com antecedência os possíveis equívocos no planejamento sucessório familiar e estudar como evitar conflitos entre herdeiros no planejamento sucessório. Quando há empresa operacional, holdings, imóveis de renda e sócios familiares, a consultoria empresarial contribui para transformar potenciais disputas em regras claras de transição.
Quais alternativas à sucessão legítima ajudam a organizar patrimônio e empresa em vida?
As principais alternativas para organizar patrimônio e sucessão empresarial em vida incluem testamento, doação com reserva de usufruto, cláusulas de proteção, reorganização societária e mecanismos de governança. Essas ferramentas não eliminam a sucessão legítima de forma absoluta, mas podem reduzir incertezas, melhorar a administração futura, dar mais previsibilidade à transição patrimonial, reduzir a insegurança jurídica e permitir uma destinação livre e consciente da parcela disponível, além de organizar a transmissão da parcela necessária.
O testamento permite direcionar a parte disponível do patrimônio. A doação em vida, por sua vez, pode antecipar a organização de determinados bens, com salvaguardas como usufruto, incomunicabilidade, impenhorabilidade e inalienabilidade, conforme a estratégia jurídica adotada. Para entender uma dessas soluções, vale conhecer a doação com usufruto para organizar bens.
No ambiente de direito societário, também entram em cena acordo de sócios, revisão de contrato social, criação de regras para liquidez de quotas, critérios de sucessão na administração e protocolos familiares. Em empresas com faturamento relevante, isso costuma dialogar com assessoria em compliance corporativo, gestão de riscos e desenho de governança, especialmente quando o patrimônio produtivo está misturado à estrutura familiar.
Exemplo prático: um grupo com imóveis, aplicações e participação em duas sociedades pode estruturar doações graduais de quotas, manter usufruto e voto com os fundadores por determinado período e estabelecer critérios de saída, distribuição e administração. Esse tipo de desenho não substitui a lei, mas antecipa a organização. Em frentes complementares, a proteção patrimonial no planejamento sucessório ajuda a alinhar sucessão, preservação de ativos e continuidade empresarial dentro dos limites legais.

Organizar em vida reduz incertezas na transição patrimonial
Perguntas frequentes
O que é sucessão legítima?
É a transmissão da herança conforme a ordem prevista em lei, aplicada quando não há testamento válido para todo o patrimônio ou quando a legislação protege a parte reservada aos herdeiros necessários, como descendentes, ascendentes e cônjuge.
Quando ocorre a sucessão legítima?
Ela ocorre principalmente na ausência de testamento, na nulidade ou insuficiência do testamento e nas situações em que a lei impõe reserva patrimonial aos herdeiros necessários. Na prática, é muito comum em famílias que não formalizaram planejamento patrimonial em vida.
Qual é a ordem da sucessão legítima?
A ordem legal começa pelos descendentes, com possível concorrência do cônjuge em certas hipóteses; depois vêm os ascendentes, também podendo concorrer com o cônjuge; na falta deles, o cônjuge herda sozinho; por fim, entram os colaterais até o quarto grau.
Qual a diferença entre sucessão legítima e testamentária?
A sucessão legítima segue automaticamente a lei. A testamentária depende de testamento válido e permite organizar a destinação de parte do patrimônio. Mesmo assim, a liberdade de testar encontra limites quando existem herdeiros necessários protegidos pela legislação.
O que é sucessão legítima por estirpe?
É a hipótese em que descendentes representam um herdeiro que não participa da sucessão, como no caso de pré-morte. Assim, netos podem receber juntos a quota que caberia ao pai ou à mãe, preservando a divisão por ramo familiar.
Sucessão legítima sempre exige inventário?
Em regra, a transmissão formal dos bens exige inventário judicial ou extrajudicial. Em muitos estados, a abertura deve ocorrer em cerca de 60 dias do falecimento, e atrasos podem gerar multa, despesas adicionais e entraves para movimentar patrimônio e quotas.
Se a sua família ou empresa precisa estruturar a transição patrimonial com segurança jurídica e visão empresarial, o passo mais prudente é agendar uma avaliação presencial para analisar patrimônio, participações societárias, riscos de inventário e alternativas de organização sucessória.
Sobre o autor
Ana Bisogno

Advogada especialista em Direito Societário, com foco em estruturas jurídicas eficientes e alinhadas à estratégia empresarial. Atua em planejamento societário, holdings, reorganizações e M&A, sempre com rigor técnico e visão de longo prazo. Tem como missão transformar complexidade em clareza, estruturando negócios mais seguros, maduros e preparados para crescer.


